Insights
Comprar imóvel em Portugal: guia para investidores estrangeiros
O que os investidores estrangeiros devem saber sobre o mercado imobiliário em Portugal é, antes de mais, que o interesse internacional neste mercado tem crescido de forma consistente. Lisboa, Porto, o Algarve e, cada vez mais, a costa alentejana atraem compradores estrangeiros que procuram diversificação patrimonial, rendimento de arrendamento ou simplesmente uma segunda residência na Europa. Portugal não impõe qualquer restrição a compradores estrangeiros: um cidadão de outro país tem exatamente os mesmos direitos de propriedade que um nacional.
O processo, porém, tem uma lógica própria, muitas vezes diferente da de outros países. O contrato definitivo pode ser celebrado por escritura pública, perante notário, ou por documento particular autenticado por advogado, solicitador ou conservador do registo (por exemplo, através do serviço Casa Pronta), e quem o formaliza verifica a legalidade formal da transmissão; os custos de fecho funcionam de forma distinta e a burocracia municipal tem a sua própria lógica. Quem chega sem preparação perde tempo, paga mais do que devia e, por vezes, compra um imóvel com problemas que só surgem depois da escritura. Na CertiAmb trabalhamos diretamente com compradores estrangeiros em zonas como Grândola, Lisboa e Cartaxo, uma experiência que molda o que descrevemos a seguir, retirado do que encontramos em obra, nos processos municipais e nas mesas de escritura.
O que os investidores estrangeiros devem saber antes de assinar um único papel
O primeiro requisito, sem exceção, é o NIF português (Número de Identificação Fiscal). Sem ele, não é possível pagar os impostos da aquisição nem formalizar a compra, e os bancos exigem-no para abrir conta. A designação de representante fiscal não é, porém, uma regra única. Nos termos do artigo 19.º da Lei Geral Tributária, ela é meramente facultativa para residentes noutro Estado-membro da União Europeia ou do Espaço Económico Europeu, neste último caso desde que o Estado esteja vinculado a cooperação administrativa em matéria fiscal equivalente à da União. E, desde o Decreto-Lei n.º 44/2022, a obrigação também não se aplica a quem adira ao serviço público de notificações eletrónicas associado à morada única digital, ao regime de notificações no Portal das Finanças ou à caixa postal eletrónica. Para residentes fora da UE e do EEE há uma cautela adicional: o cancelamento dessa adesão só produz efeitos depois de designado representante fiscal. O processo demora tipicamente uma a duas semanas; os custos de representação são estimativas indicativas de 2026 e variam entre 100 € e 300 € por ano consoante o prestador e a modalidade, presencial ou remota.
Com o NIF obtido, é habitual abrir também uma conta num banco português. Não é um requisito legal da compra, mas é prática corrente: facilita o pagamento do IMT e do Imposto do Selo antes da escritura e a gestão das despesas correntes do imóvel, e é necessária quando a compra é financiada por um banco português, que nela domicilia as prestações. A não residentes, os bancos pedem habitualmente passaporte válido, NIF, comprovativo de morada, extratos bancários recentes e prova de rendimentos, com requisitos que variam de banco para banco. O processo pode ser iniciado remotamente em alguns bancos, mas a presença física tende a agilizá-lo.
Contratar um advogado especializado em direito imobiliário antes de assinar a CPCV (Contrato-Promessa de Compra e Venda) não é obrigatório, mas é fortemente recomendável. A CPCV obriga juridicamente ambas as partes e o sinal pago, habitualmente entre 10% e 20% do valor total conforme a prática de mercado, perde-se se o comprador desistir sem fundamento legal. Um advogado verifica os registos, identifica ónus ou penhoras e garante que as condições suspensivas estão corretamente redigidas. A sequência habitual é: NIF, conta bancária (quando necessária), due diligence jurídica e técnica, CPCV com sinal e contrato definitivo, por escritura pública ou documento particular autenticado.
Custos de transação: o impacto real no seu orçamento
O IMT (Imposto Municipal sobre Transmissões Onerosas de Imóveis) é calculado sobre o maior valor entre o preço de compra e o valor patrimonial tributário (VPT) do imóvel. Para habitação, as taxas são progressivas, com tabelas distintas consoante se destine a habitação própria e permanente ou a outra finalidade (artigo 17.º do Código do IMT). A taxa de 6,5% aplica-se aos outros prédios urbanos, ou seja, aos que não se destinam a habitação, e a aquisição de prédios rústicos fica em 5%.
Há, porém, uma regra que mudou o cálculo para quem compra de fora. Com o Decreto-Lei n.º 97/2026, de 20 de maio, o n.º 10 do artigo 17.º do Código do IMT fixa a taxa em 7,5% na aquisição de prédio urbano, ou de fração autónoma de prédio urbano, destinado exclusivamente a habitação por adquirente não residente, sem qualquer isenção ou redução. A regra não alcança, portanto, nem os prédios rústicos nem os imóveis com outra afetação. Escapam-lhe três situações: já ter sido considerado residente para efeitos fiscais em território nacional nos termos do artigo 16.º do Código do IRS; tornar-se residente nesses mesmos termos no prazo de dois anos contados da aquisição; ou destinar o imóvel a arrendamento habitacional com renda mensal dentro dos limites do artigo 2.º daquele decreto-lei, celebrando o contrato no prazo de seis meses contados da aquisição e mantendo o imóvel arrendado pelo menos 36 meses, seguidos ou interpolados, durante os primeiros cinco anos. Nas duas últimas, o imposto é pago à taxa de 7,5% e a Autoridade Tributária restitui depois, a requerimento do interessado, a diferença para o montante que resultaria das taxas normalmente aplicáveis; o requerimento é apresentado no prazo de seis meses a contar da data em que o adquirente se torna residente ou em que o contrato de arrendamento é celebrado. Acima desta taxa mantém-se a de 10%, aplicável a quem tenha domicílio fiscal em país, território ou região constante da lista de regimes fiscais claramente mais favoráveis aprovada por portaria.
Com as tabelas de 2026 para o continente divulgadas pela Autoridade Tributária (Ofício-Circulado n.º 40129/2026), um imóvel de 200.000 € paga 3.542,04 € de IMT se se destinar a habitação própria e permanente (200.000 € × 7% − 10.457,96 €) e 4.605,50 € se se destinar a habitação secundária ou a arrendamento (200.000 € × 7% − 9.394,50 €). Se o comprador for não residente e não estiver abrangido por nenhuma das exceções, o IMT é de 15.000 € (7,5%). Se se tornar residente no prazo de dois anos, ou arrendar o imóvel nas condições referidas, paga inicialmente os 15.000 € e pode depois pedir a restituição da diferença: num imóvel arrendado a que corresponderia um IMT de 4.605,50 €, seriam 10.394,50 €. A estes valores acresce o Imposto do Selo, a uma taxa fixa de 0,8% sobre o valor da transação, mais 1.600 € no mesmo exemplo.
As restantes despesas são, a título indicativo e à data de setembro de 2026: despesas notariais (ou de documento particular autenticado) entre 375 € e 900 €; emolumentos de registo predial, que variam consoante o ato e o serviço; honorários de advogado tipicamente entre 1% e 2% do valor do imóvel, conforme o âmbito do serviço. O certificado energético é, em regra, obtido pelo vendedor. Para um imóvel de 200.000 € sem financiamento, destinado a habitação própria e permanente de um comprador residente, o custo total de aquisição situa-se assim, indicativamente, entre cerca de 7.500 € e 10.000 € (cerca de 3,8% a 5% do valor); para um comprador não residente sujeito à taxa de 7,5%, entre cerca de 19.000 € e 21.500 € (cerca de 9,5% a 10,8%). Em ambos os casos, acrescem os emolumentos de registo. Com financiamento bancário, acresce o Imposto do Selo sobre o crédito, a uma taxa de 0,6% sobre o valor financiado, além dos custos do próprio crédito (avaliação, comissões, seguros e registo da hipoteca), que variam de banco para banco.
Um ponto importante de planeamento: em Portugal, o IMT e o Imposto do Selo recaem inteiramente sobre o comprador e são pagos antes da escritura; outras verbas, como honorários notariais e registos, podem ser liquidadas na própria escritura ou nos dias seguintes. Ao planear o orçamento, a margem para despesas deve refletir o IMT efetivamente aplicável: para um não residente sujeito à taxa de 7,5%, o IMT e o Imposto do Selo representam, só por si, 8,3% do valor tributável, a que acrescem honorários, registos e, havendo crédito, os respetivos custos. Os valores devem ser confirmados caso a caso.
Tributação para investidores não residentes em Portugal
Os rendimentos de arrendamento obtidos em Portugal por não residentes estão sujeitos a uma taxa autónoma de 25% para arrendamento habitacional. Existe, porém, uma taxa reduzida para rendas moderadas: nos termos do artigo 45.º-C do Estatuto dos Benefícios Fiscais (EBF), aditado pelo Decreto-Lei n.º 97/2026, os rendimentos de contratos destinados exclusivamente ao arrendamento para habitação com renda mensal até 2.300 € (limite em vigor em 2026), auferidos até 31 de dezembro de 2029, são tributados à taxa autónoma de 10%, salvo se for aplicável uma taxa mais favorável. O RSAA (Regime Simplificado de Arrendamento Acessível, anexo III do Decreto-Lei n.º 97/2026), que produz efeitos desde 1 de setembro de 2026 e substitui o Programa de Apoio ao Arrendamento, é um regime distinto, com requisitos próprios, e vai mais longe: as rendas enquadradas no regime ficam isentas de IRS (ou de IRC), desde que respeitem os limites fixados por portaria com base em 80% da renda mediana do concelho divulgada pelo INE e o contrato, para habitação permanente, tenha a duração mínima de três anos.
Nas mais-valias imobiliárias, o regime mudou em 2023. Depois de o Tribunal de Justiça da União Europeia ter considerado o regime anterior contrário à livre circulação de capitais (acórdão de 18 de março de 2021, processo C-388/19), a Lei n.º 24-D/2022 revogou a taxa autónoma de 28% que se aplicava aos não residentes. Hoje o saldo das mais-valias é considerado em 50% do seu valor, tanto para residentes como para não residentes (n.º 2 do artigo 43.º do Código do IRS), e passa obrigatoriamente por englobamento, sendo tributado às taxas progressivas do artigo 68.º. A antiga conta de «50% a 28%» deixou de ser aplicável. A declaração continua a fazer-se pelo Anexo G do IRS.
Quanto ao regime dos Residentes Não Habituais (RNH), importa desfazer um equívoco frequente: está fechado a novas adesões. A Lei n.º 82/2023 revogou os n.os 8 a 12 do artigo 16.º do Código do IRS com efeitos a 1 de janeiro de 2024, mantendo um regime transitório para quem já estivesse inscrito ou reunisse, até 31 de dezembro de 2024, as condições do artigo 236.º dessa lei. Em seu lugar existe o incentivo fiscal à investigação científica e inovação (artigo 58.º-A do Estatuto dos Benefícios Fiscais), com taxa de 20% sobre rendimentos das categorias A e B durante dez anos, mas dirigido a atividades concretas, ensino e investigação, postos de trabalho qualificados, startups certificadas, e não a quem simplesmente transfere a residência. A aplicabilidade depende da situação individual e deve ser avaliada com um fiscalista.
Há ainda um aspeto que muitos investidores subestimam: as obrigações fiscais no país de residência. Muitos países tributam os rendimentos dos seus residentes numa base mundial e impõem a declaração de contas e ativos detidos no estrangeiro. Por isso, os rendimentos obtidos em Portugal podem ter de ser declarados também no país de origem do investidor. É altamente recomendável o apoio de um fiscalista com experiência internacional, que conheça tanto o regime português como o do país de residência, de forma a evitar dupla tributação e penalizações por incumprimento.
Financiamento: o que os bancos portugueses exigem a um comprador estrangeiro
A percentagem financiada (LTV, Loan-to-Value) não é um máximo legal fixado para cada compra: resulta da política de crédito de cada banco, dentro da recomendação macroprudencial do Banco de Portugal, que estabelece limites ao LTV consoante a finalidade do crédito. Na prática que observamos à data de setembro de 2026, os bancos portugueses tendem a financiar não residentes com percentagens mais baixas do que residentes, muitas vezes na ordem dos 70% do valor do imóvel, o que implica dispor de cerca de 30% em capitais próprios, além das despesas da compra. A diferença face aos residentes é concreta, varia de banco para banco e deve ser confirmada e incorporada no planeamento financeiro.
As taxas de juro (variáveis indexadas à Euribor, fixas ou mistas) dependem do banco, do perfil do cliente, do prazo e do momento, pelo que não há um intervalo que valha para todos os casos. Convém comparar propostas com base na Ficha de Informação Normalizada Europeia (FINE) e na TAEG apresentadas pelos bancos, e considerar o risco de subida da Euribor antes de optar por taxa variável.
Para compradores que preferem evitar o financiamento bancário português, as alternativas mais comuns são a aquisição a capital próprio, frequente nos segmentos de luxo, e o refinanciamento de ativos imobiliários no país de origem para financiar a compra em Portugal. Neste segundo caso, o risco cambial entre a moeda de origem e o euro deve ser ponderado com cuidado, sobretudo se o serviço da dívida for feito numa moeda diferente daquela em que o imóvel gera rendimento.
Rendibilidades por região: onde o dinheiro trabalha em 2026
Os valores desta secção são referências de mercado indicativas, à data de setembro de 2026, e variam muito com a freguesia, a tipologia, o estado do imóvel e o momento; para dados oficiais, consulte as estatísticas de preços e rendas da habitação publicadas pelo INE. Lisboa tem preços por metro quadrado entre os mais elevados do país, com grandes diferenças entre freguesias, e rentabilidades brutas de arrendamento que tendem a ser moderadas, na ordem dos 4% a 5%. As restrições ao alojamento local em zonas de contenção limitam a estratégia de arrendamento de curta duração em várias freguesias, pelo que a due diligence regulatória antes da compra é indispensável. O Decreto-Lei n.º 151/2026, em vigor a partir de 31 de julho de 2026, permite às assembleias municipais prorrogar por uma única vez as suspensões de novos registos de alojamento local que estejam a decorrer, ou voltar a decretá-las quando já tenham caducado, até 31 de dezembro de 2026. Uma freguesia que estava aberta há seis meses pode ter fechado entretanto: o estado da suspensão tem de ser confirmado à data da escritura, não com base em informação da temporada anterior.
No Porto, os preços por metro quadrado são, em regra, inferiores aos de Lisboa e as rentabilidades brutas tendem a ser ligeiramente mais altas, na ordem dos 5%. No Algarve, o arrendamento de curta duração pode gerar rentabilidades brutas mais elevadas, indicativamente entre 6% e 8% antes de custos de gestão, impostos e períodos sem ocupação, mas a sazonalidade marcada exige uma gestão mais ativa e a atividade está sujeita às regras do alojamento local. Nos contratos de arrendamento habitacional de longa duração, as rendas são, em regra, atualizadas anualmente pelo coeficiente publicado com base na inflação apurada pelo INE, o que oferece rendimento previsível mas crescimento limitado.
A zona de Comporta e Grândola segue uma lógica diferente. Com preços por metro quadrado elevados, sobretudo na Comporta, e uma forte procura internacional, a rentabilidade corrente tende a ser baixa (indicativamente 2% a 3%) e o argumento principal tem sido a valorização patrimonial, que não está garantida. Trata-se de um segmento onde a lógica de arrendamento de rendimento puro cede lugar à preservação e valorização de capital. A CertiAmb tem experiência de trabalho direto nesta zona, nomeadamente em projetos com enquadramento nos PDM de Grândola e nas restrições específicas da costa alentejana.
Due diligence técnica: o passo que separa os bons negócios dos problemas caros
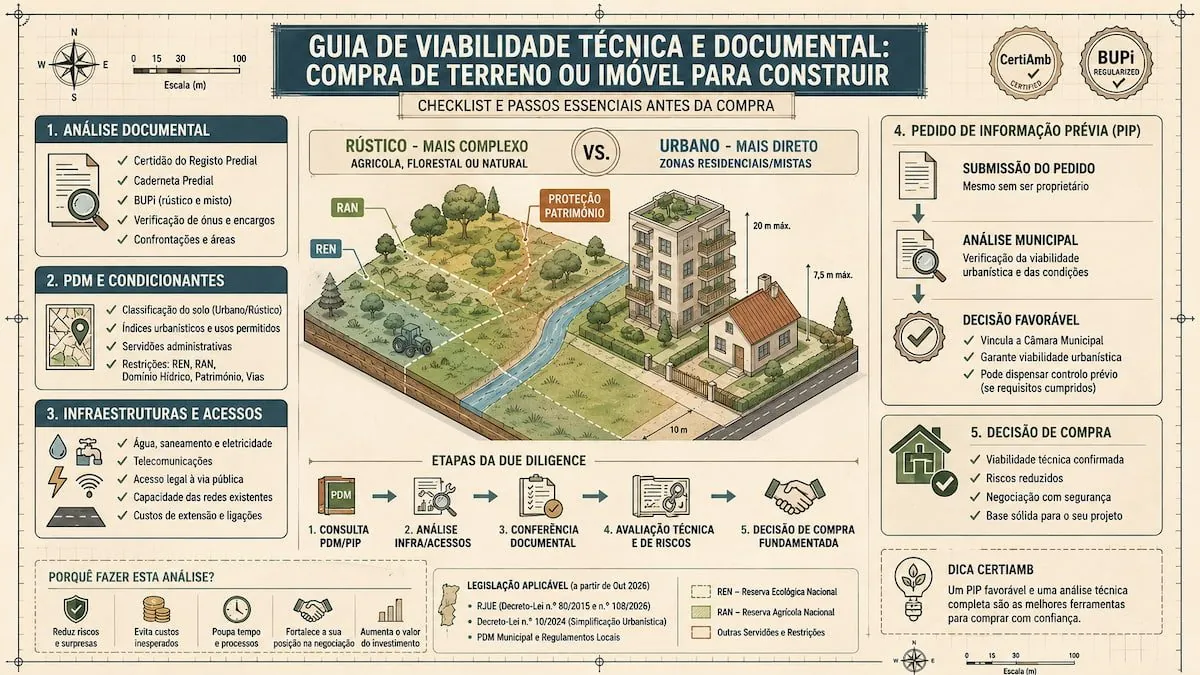
Em Portugal, dois regimes de proteção do território impõem restrições severas à construção em terrenos classificados: a RAN (Reserva Agrícola Nacional) e a REN (Reserva Ecológica Nacional). A regra de partida é restritiva, mas não é um impedimento absoluto. Na RAN, as áreas são non aedificandi (n.º 1 do artigo 20.º do Decreto-Lei n.º 73/2009), com um elenco fechado de utilizações não agrícolas admissíveis no artigo 22.º, sujeitas a parecer prévio vinculativo da entidade regional da RAN, a emitir em 20 dias. Na REN, o artigo 20.º do Decreto-Lei n.º 166/2008 proíbe loteamentos, obras de urbanização, construção e ampliação, mas ressalva os usos compatíveis com os objetivos de proteção, listados no anexo II, uns isentos de procedimento e outros sujeitos a comunicação prévia à CCDR. O que não existe é edificabilidade automática: cada exceção tem condições e procedimento próprios, e é isso que deve ser verificado antes da compra, independentemente do que o vendedor afirme. O erro mais comum entre compradores estrangeiros é adquirir "terra rústica" anunciada como edificável sem verificar a classificação no PDM (Plano Diretor Municipal) e nos registos da câmara municipal. A reclassificação é extremamente difícil e, sob a legislação de 2025, implica obrigatoriamente dedicar 70% da nova construção a habitação acessível, excluindo expressamente projetos de luxo.
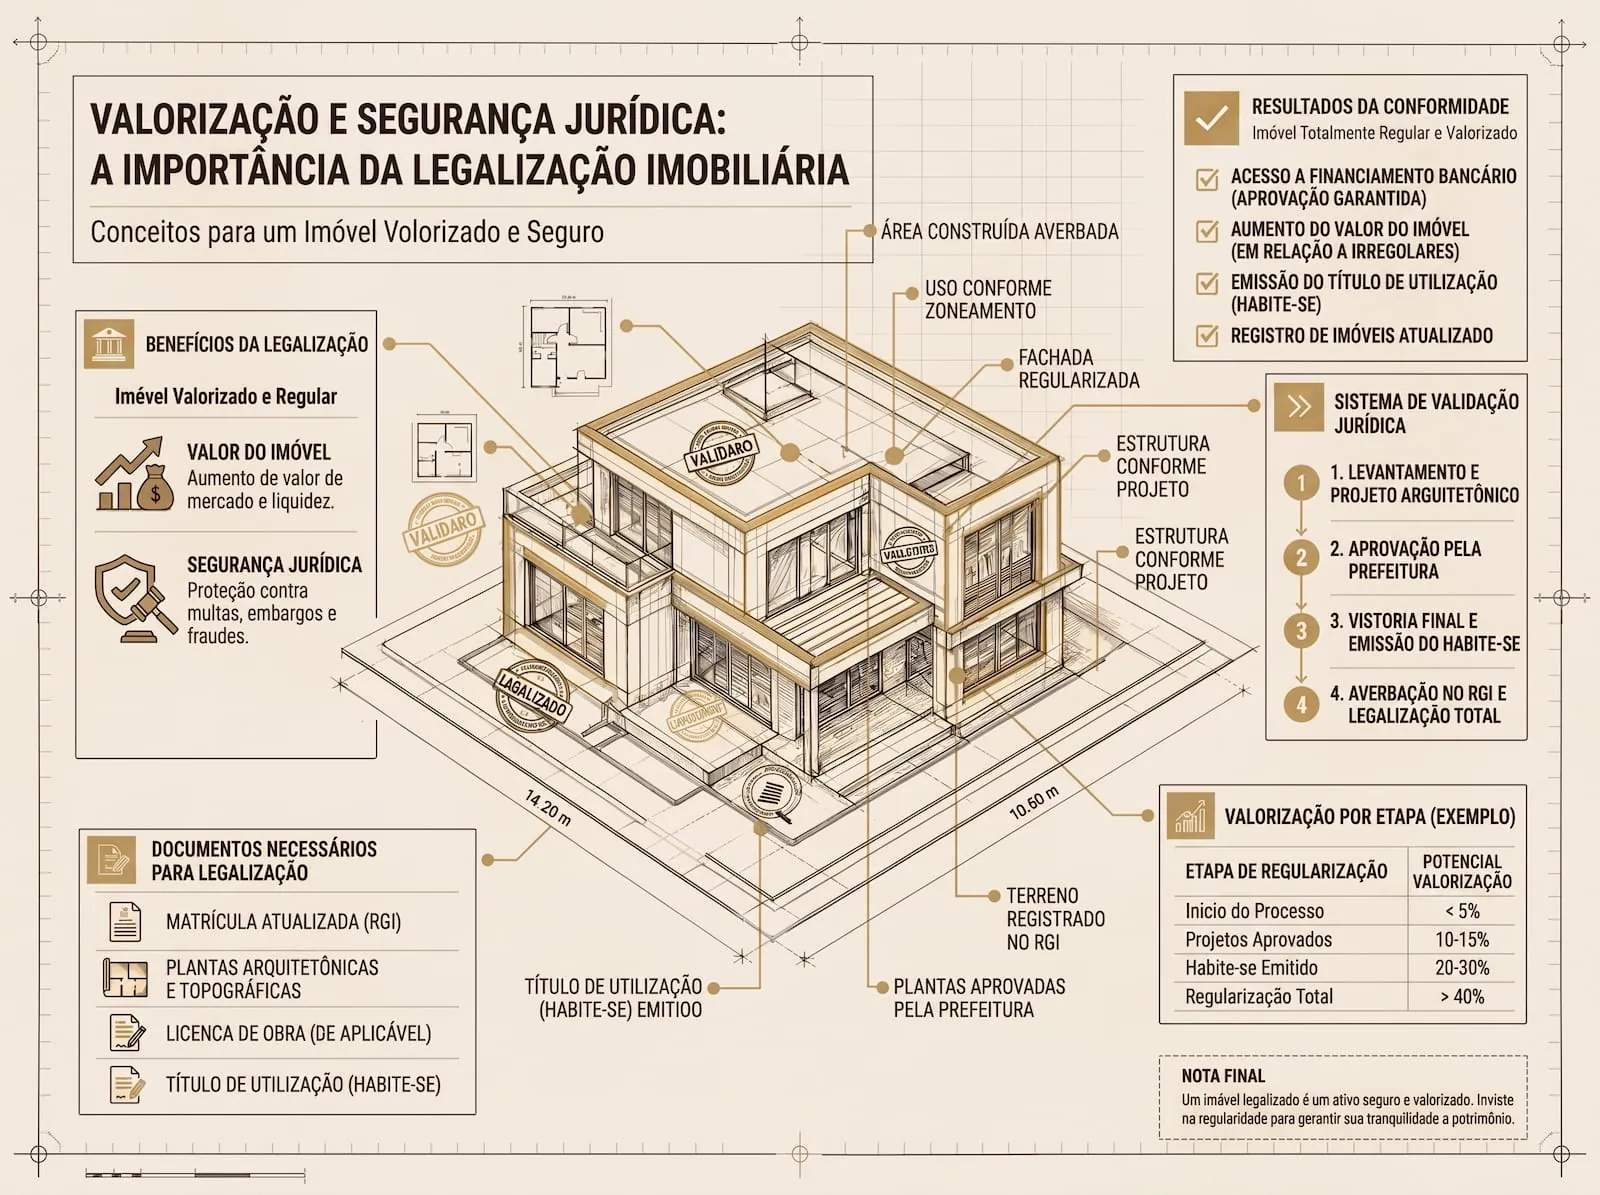
Para imóveis existentes, é fundamental verificar a documentação de utilização do edifício (nas construções mais antigas, o alvará ou título de utilização então emitido; após obras sujeitas a controlo prévio, a documentação relativa ao início de utilização nos termos do artigo 62.º-A do RJUE) e, quando aplicável, a Ficha Técnica da Habitação, exigida no âmbito do Decreto-Lei n.º 68/2004 para habitações novas ou objeto de obras abrangidas por esse regime. A partir de 1 de outubro de 2026, com a revisão do RJUE pelo Decreto-Lei n.º 108/2026, o título de transmissão deve ainda mencionar, sob pena de anulabilidade, a existência do título urbanístico ou a declaração do vendedor de que o tem ou de que não o tem (artigo 4.º-A, n.º 14). Ampliações sem licença, alterações não declaradas e construções em situação de irregularidade podem inviabilizar o financiamento bancário e gerar custos de regularização significativos após a compra. A Certidão de Teor do registo predial revela ónus, penhoras e servidões; a Caderneta Predial confirma o VPT, a área e a afetação matricial do prédio. A classificação e a qualificação do solo, essas, resultam do PDM e dos demais instrumentos de gestão territorial, não da caderneta.
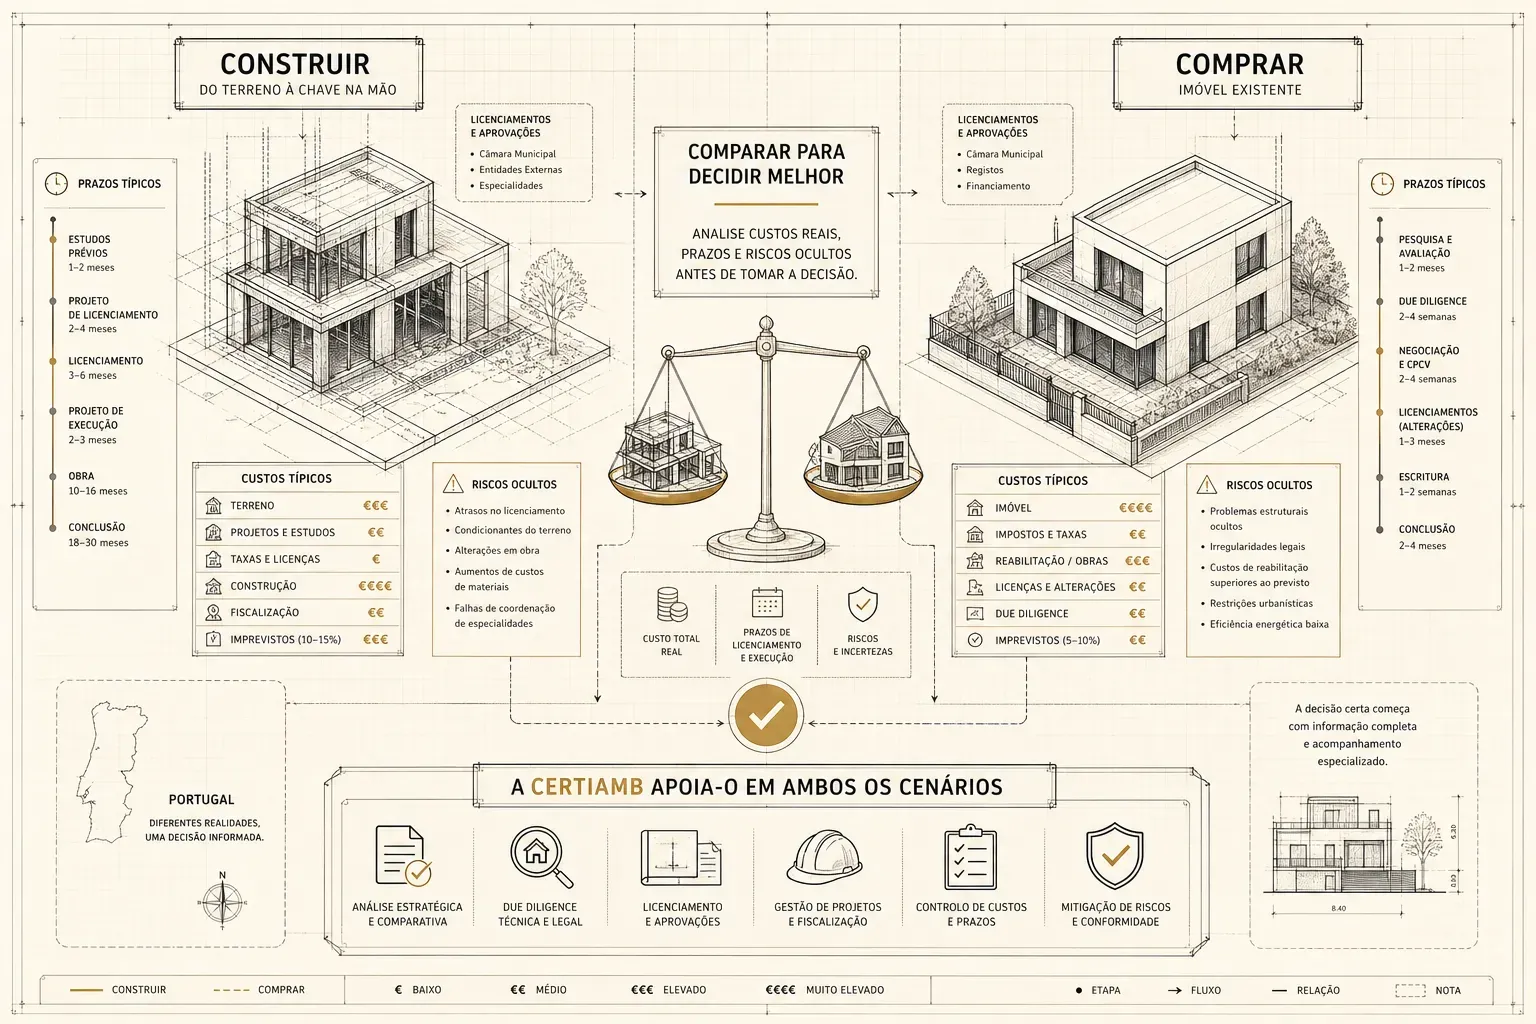
Para um comprador estrangeiro, navegar entre a Câmara Municipal, a Autoridade Tributária, o Registo Predial e os projetos de especialidades é um processo pouco transparente e demorado, sobretudo sem dominar o português e sem conhecimento do sistema administrativo local. A CertiAmb atua como equipa técnica integrada, com arquitetos, engenheiros e consultores a trabalhar em coordenação desde a primeira análise do imóvel. Realizamos a due diligence técnica completa antes da compra, identificamos riscos concretos e, se o projeto avançar para construção ou reabilitação, gerimos o processo de licenciamento e a coordenação de obra do início ao fim. O resultado para o investidor é uma análise independente e fundamentada antes de qualquer compromisso financeiro. Saiba mais sobre a nossa Consultoria Técnica, Fiscalização e Gestão de Obra.
O essencial antes de avançar
Investir no mercado imobiliário em Portugal como investidor estrangeiro é inteiramente viável, desde que a operação seja bem preparada. O sucesso depende de cinco pilares:
- Documentação legal corretamente preparada — NIF, conta bancária quando necessária, representação jurídica;
- Custos de transação adequadamente orçamentados, incluindo impostos e honorários;
- Gestão fiscal coordenada entre Portugal e o país de residência, com aconselhamento especializado;
- Financiamento estruturado com base nos critérios reais dos bancos portugueses;
- Due diligence técnica realizada antes da escritura, não depois.
A diferença entre um bom investimento e um problema caro raramente está no preço de compra. Está no que não foi verificado antes de assinar. Um comprador informado, com uma equipa técnica e jurídica com conhecimento local aprofundado, reduz drasticamente o risco e o tempo até à conclusão do negócio.
Se está a considerar uma aquisição em Portugal e quer uma avaliação técnica independente antes de avançar, a CertiAmb está disponível para acompanhar esse processo desde a fase inicial de análise. Contacte-nos para uma primeira conversa sem compromisso. Visite a nossa página principal para conhecer melhor a nossa história e competências e veja também as nossas novidades.
Este artigo tem caráter meramente informativo e não constitui aconselhamento jurídico, fiscal ou técnico. Cada situação deve ser avaliada individualmente por um profissional qualificado.