Insights
Покупка недвижимости в Португалии: гид для иностранных инвесторов
Первое, что стоит знать иностранному инвестору о рынке недвижимости Португалии: страна остаётся привлекательной для международных покупателей. Лиссабон, Порту, Алгарве и всё чаще побережье Алентежу интересуют тех, кто ищет диверсификацию активов, доход от аренды или второй дом в Европе. В Португалии нет общего запрета на приобретение недвижимости иностранцами: граждане других стран могут владеть объектами недвижимости на тех же основаниях, что и португальские граждане.
При этом сама процедура покупки имеет свои особенности и нередко отличается от привычной в других странах. Окончательный договор оформляется либо нотариальным актом (escritura pública), либо частным документом, заверенным адвокатом, solicitador или регистратором (documento particular autenticado, например через службу Casa Pronta), налоги рассчитываются по португальским правилам, а градостроительный статус объекта зависит от муниципальной документации. Без предварительной проверки покупатель рискует потерять время, заплатить больше ожидаемого или приобрести объект с проблемами, которые обнаружатся уже после сделки. CertiAmb работает с иностранными покупателями в Грандоле, Лиссабоне, Карташу и других регионах, поэтому ниже мы собрали практические вопросы, которые чаще всего оказываются критичными до покупки.
Что иностранному инвестору нужно знать до подписания первой бумаги
Первое требование — португальский NIF (Número de Identificação Fiscal, налоговый номер). Он необходим для налоговых и регистрационных действий, связанных со сделкой. Иностранному гражданину без налогового адреса в Португалии в зависимости от его статуса может понадобиться налоговый представитель (representante fiscal) — физическое лицо или организация, получающие уведомления налоговой службы от его имени. Однако правило не универсально: по статье 19 Общего налогового закона назначение представителя факультативно для резидентов другой страны ЕС или ЕЭП при выполнении предусмотренных законом условий. После Decreto-Lei n.º 44/2022 обязанность также может не применяться к лицам, подключившимся к предусмотренным государством электронным каналам уведомлений. Для резидентов вне ЕС и ЕЭП действуют дополнительные условия. На практике конкретный режим лучше уточнить до оформления NIF.
Получив NIF, покупатель обычно открывает счёт в португальском банке. Закон не требует его для самой покупки, но на практике это принято: счёт упрощает уплату IMT и Imposto do Selo до сделки и оплату текущих расходов на объект, а при ипотеке в португальском банке он необходим для обслуживания кредита. Банки проводят собственную проверку клиента и источника средств; набор документов зависит от банка и статуса покупателя.
До подписания CPCV (Contrato-Promessa de Compra e Venda, предварительного договора купли-продажи) разумно привлечь юриста, специализирующегося на недвижимости. CPCV связывает обе стороны, а внесённый задаток (sinal) — обычно 10–20 % цены по рыночной практике — может быть потерян покупателем при отказе от сделки без предусмотренного договором или законом основания. Юрист проверяет документы, обременения и условия договора. На практике последовательность обычно выглядит так: NIF, при необходимости банковский счёт, юридическая и техническая проверка, CPCV, затем окончательный договор (нотариальный акт или заверенный частный документ).
Расходы по сделке: реальное влияние на бюджет
IMT (Imposto Municipal sobre Transmissões Onerosas de Imóveis) рассчитывается от большей из двух величин — цены покупки или налоговой стоимости объекта (VPT). Для жилья действуют прогрессивные таблицы, которые различаются в зависимости от назначения объекта. Ставка 6,5 % применяется к прочей городской недвижимости, не предназначенной для жилья, а сельские объекты облагаются по ставке 5 %.
Для нерезидентов действует отдельная норма. С принятием Decreto-Lei n.º 97/2026 от 20 мая пункт 10 статьи 17 Кодекса IMT устанавливает ставку 7,5 % при покупке нерезидентом городского объекта или автономной части городского объекта, предназначенного исключительно для жилья, без обычных освобождений и понижений. На сельские участки и объекты иного назначения эта норма не распространяется. Предусмотрены три исключения: когда покупатель уже является налоговым резидентом Португалии по статье 16 Кодекса IRS; когда он становится таким резидентом в течение двух лет после покупки; либо когда объект сдаётся в жилищную аренду на условиях, установленных законом, в том числе с заключением договора в течение шести месяцев и сдачей не менее 36 месяцев в первые пять лет. В двух последних случаях налог сначала уплачивается по ставке 7,5 %, а затем налоговая служба по заявлению возвращает разницу с суммой, рассчитанной по обычно применимым ставкам; заявление подаётся в течение шести месяцев с даты, когда покупатель стал резидентом или заключил договор аренды. Оговорка пункта 4 статьи 17 сохраняет ставку 10 % для покупателей с налоговым домицилием в юрисдикциях из предусмотренного законом списка льготных налоговых режимов.
По таблицам на 2026 год для континентальной части страны, опубликованным Autoridade Tributária (Ofício-Circulado n.º 40129/2026), для объекта стоимостью 200 000 € IMT составит 3 542,04 €, если это собственное постоянное жильё (200 000 € × 7 % − 10 457,96 €), и 4 605,50 €, если это второе жильё или объект под аренду (200 000 € × 7 % − 9 394,50 €). Если покупатель — нерезидент и ни одно из исключений к нему не применяется, IMT составит 15 000 € (7,5 %). Если он станет резидентом в течение двух лет или сдаст объект в аренду на описанных условиях, он сначала платит 15 000 €, а затем может потребовать возврата разницы: для сдаваемого объекта, по которому IMT составил бы 4 605,50 €, это 10 394,50 €. К этим суммам добавляется Imposto do Selo по ставке 0,8 % — ещё 1 600 € в этом примере.
Другие расходы зависят от конкретной сделки: нотариальные и регистрационные действия, услуги юриста, банковское финансирование и технические проверки. При кредите дополнительно возникает Imposto do Selo на финансирование. Для нерезидента, облагаемого по ставке 7,5 %, IMT и Imposto do Selo вместе уже составляют 8,3 % налоговой базы — ещё до гонораров, регистрации и расходов по кредиту. Поэтому бюджет лучше рассчитывать по конкретному объекту, а не по одной универсальной процентной надбавке к цене.
Налогообложение для инвесторов-нерезидентов
Доход от аренды недвижимости в Португалии облагается по правилам португальского IRS, причём конкретный режим зависит от вида договора и налогового статуса владельца. В 2026 году действуют также новые льготные режимы для определённых моделей доступной или умеренной аренды. Например, по статье 45.º-C Estatuto dos Benefícios Fiscais (EBF), добавленной Decreto-Lei n.º 97/2026, доход по договорам аренды исключительно под жильё с арендной платой до 2 300 € в месяц (лимит 2026 года), полученный до 31 декабря 2029 года, облагается по ставке 10 %, если не применяется более выгодная ставка. Отдельный режим со своими условиями — RSAA (Regime Simplificado de Arrendamento Acessível, приложение III к Decreto-Lei n.º 97/2026), который применяется с 1 сентября 2026 года и заменил Programa de Apoio ao Arrendamento: доход от аренды в рамках этого режима освобождается от IRS (или IRC), если арендная плата не превышает пределов, устанавливаемых приказом (portaria) на основе 80 % медианной арендной ставки муниципалитета по данным INE, а договор аренды под постоянное жильё заключён не менее чем на три года. Применение таких режимов требует проверки конкретного договора и условий соответствующего законодательства.
Режим налогообложения прироста капитала для нерезидентов изменился после решения Суда ЕС по делу C-388/19 и последующих поправок в португальское законодательство. Прежнюю упрощённую формулу «50 % прироста × 28 %» больше нельзя применять как общий действующий режим. Для конкретной продажи необходимо рассчитывать налог по действующим правилам CIRS с учётом статуса налогоплательщика и его других доходов.
Режим непостоянных резидентов (RNH) закрыт для новых заявителей, за исключением предусмотренных законом переходных ситуаций. Вместо него действует Incentivo Fiscal à Investigação Científica e Inovação (IFICI), предназначенный для определённых категорий квалифицированной деятельности, а не просто для любого лица, сменившего налоговое резидентство. Применимость режима всегда следует оценивать индивидуально с налоговым консультантом.
Наконец, у инвестора могут возникать обязательства и в стране его налогового резидентства. Поэтому международную структуру сделки, доходы от аренды и будущую продажу разумно заранее согласовать со специалистом, знакомым как с португальским режимом, так и с правилами страны резидентства.
Финансирование: что банки проверяют у иностранного покупателя
Португальские банки кредитуют нерезидентов, но условия зависят от банка, объекта, доходов и профиля риска клиента. Как правило, доля финансирования для нерезидента ниже, чем для резидента, поэтому покупателю нужен более высокий объём собственных средств. Предельная доля кредита (LTV) — не установленный законом максимум для конкретной сделки, а кредитная политика банка в рамках макропруденциальной рекомендации Banco de Portugal, которая ограничивает LTV в зависимости от цели кредита. Конкретные пределы и процентные ставки меняются и должны проверяться непосредственно перед подачей заявки; предложения удобно сравнивать по стандартизированной форме FINE (Ficha de Informação Normalizada Europeia) и показателю TAEG.
Если покупка финансируется за счёт активов или кредита в другой стране, дополнительно нужно учитывать валютный риск, особенно когда долг обслуживается не в евро, а доход от объекта формируется в евро.
Доходность по регионам: что учитывать в 2026 году
Доходность недвижимости сильно различается по региону и стратегии использования. Лиссабон и центральные районы Порту обычно предлагают более высокую ликвидность, но и более высокую цену входа. В Алгарве и других туристических районах краткосрочная аренда может давать более высокую валовую доходность, но требует учитывать сезонность и местные ограничения на alojamento local.
В Лиссабоне и других муниципалитетах режим AL необходимо проверять особенно внимательно. Decreto-Lei n.º 151/2026, действующий с 31 июля 2026 года, дал муниципалитетам дополнительные инструменты для продления или повторного введения временных ограничений на новые регистрации в предусмотренных законом случаях. Поэтому статус конкретной зоны нужно подтверждать на дату сделки, а не по старой информации из объявления или инвестиционной модели.
Рынок Компорты и Грандолы живёт по другой логике: высокая стоимость входа часто сочетается с более низкой текущей доходностью, а инвестиционная ставка делается на долгосрочную стоимость актива и ограниченное предложение. В таких проектах особенно важны PDM и природоохранные ограничения побережья Алентежу.
Техническая проверка: шаг, который отделяет удачную сделку от дорогой проблемы
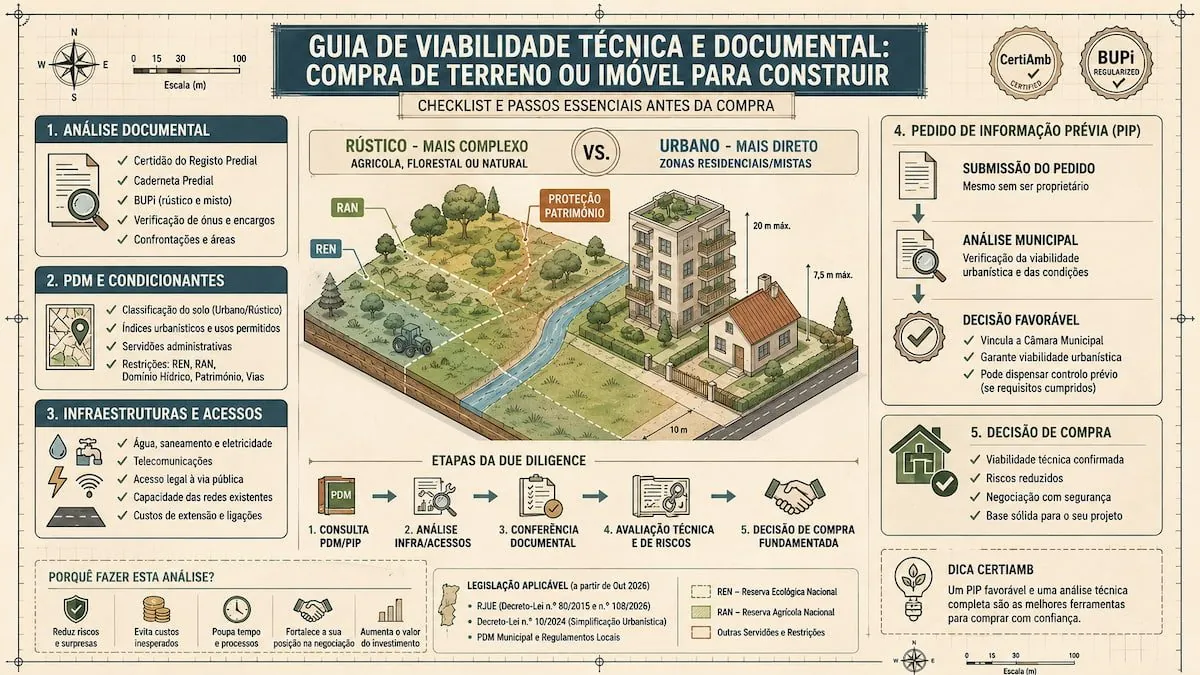
В Португалии два режима охраны территории особенно важны для земель за пределами городской застройки: RAN (Reserva Agrícola Nacional) и REN (Reserva Ecológica Nacional). Оба режима вводят серьёзные ограничения, но не сводятся к универсальному запрету на строительство: закон предусматривает определённые допустимые использования и процедуры, которые необходимо проверять применительно к конкретному участку.
Одна из самых распространённых ошибок — покупать участок категории solo rústico, рекламируемый как пригодный для строительства, не проверив его классификацию и ограничения по PDM и другим инструментам территориального планирования. Возможность реклассификации нельзя считать гарантированной: это исключительный механизм с собственными условиями и муниципальной процедурой.
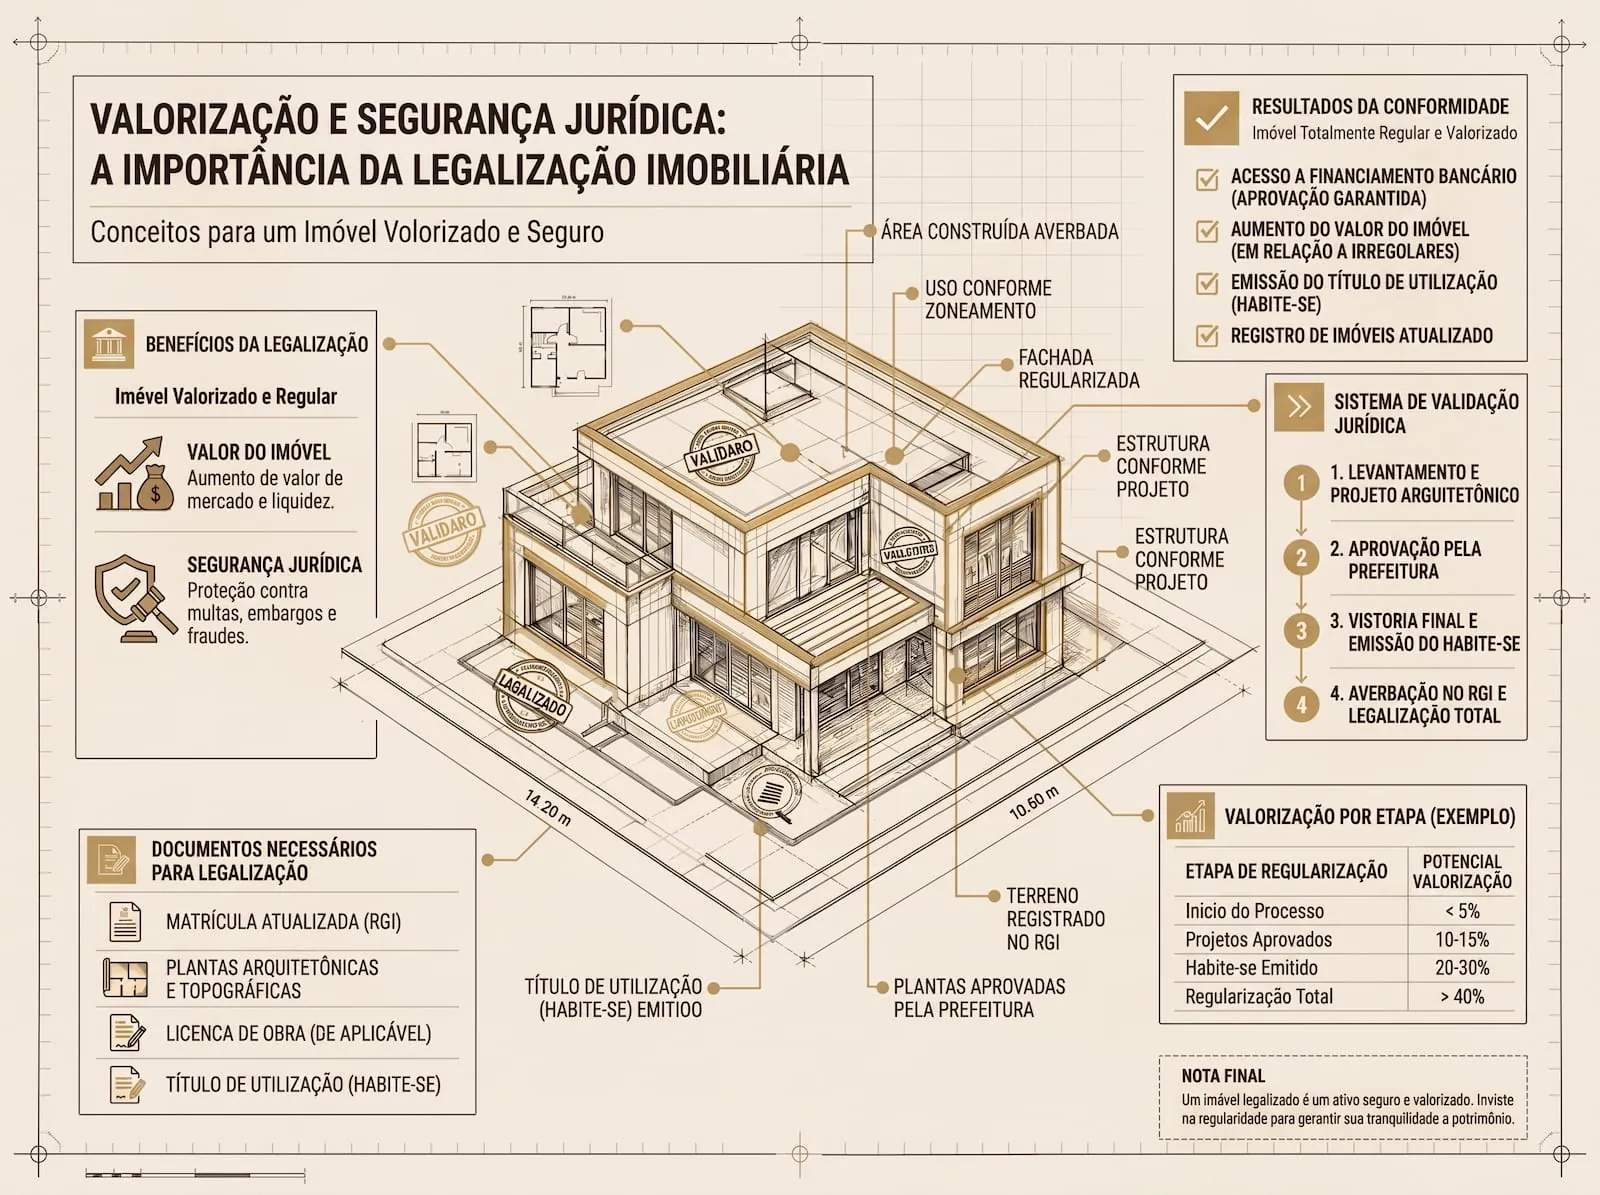
Для существующего объекта необходимо сопоставить фактическое состояние здания с муниципальным делом, документами об использовании (у старых зданий — выданным в своё время alvará или título de utilização, после работ, подлежавших предварительному контролю, — документацией о начале использования по статье 62.º-A RJUE), технической картой жилья (ficha técnica da habitação), если она применима по Decreto-Lei n.º 68/2004, и регистрационными данными. С 1 октября 2026 года, после пересмотра RJUE Decreto-Lei n.º 108/2026, в документе о передаче под страхом оспоримости (anulabilidade) должно указываться наличие градостроительного титула либо заявление продавца о том, что он у него есть или что его нет (часть 14 статьи 4.º-A). Незаконные пристройки, незадекларированные изменения или расхождения площадей могут осложнить финансирование и потребовать легализации. Certidão de Teor показывает зарегистрированные права и обременения, Caderneta Predial — налоговые сведения об объекте, а градостроительную классификацию определяют PDM и другие территориальные инструменты, а не caderneta.
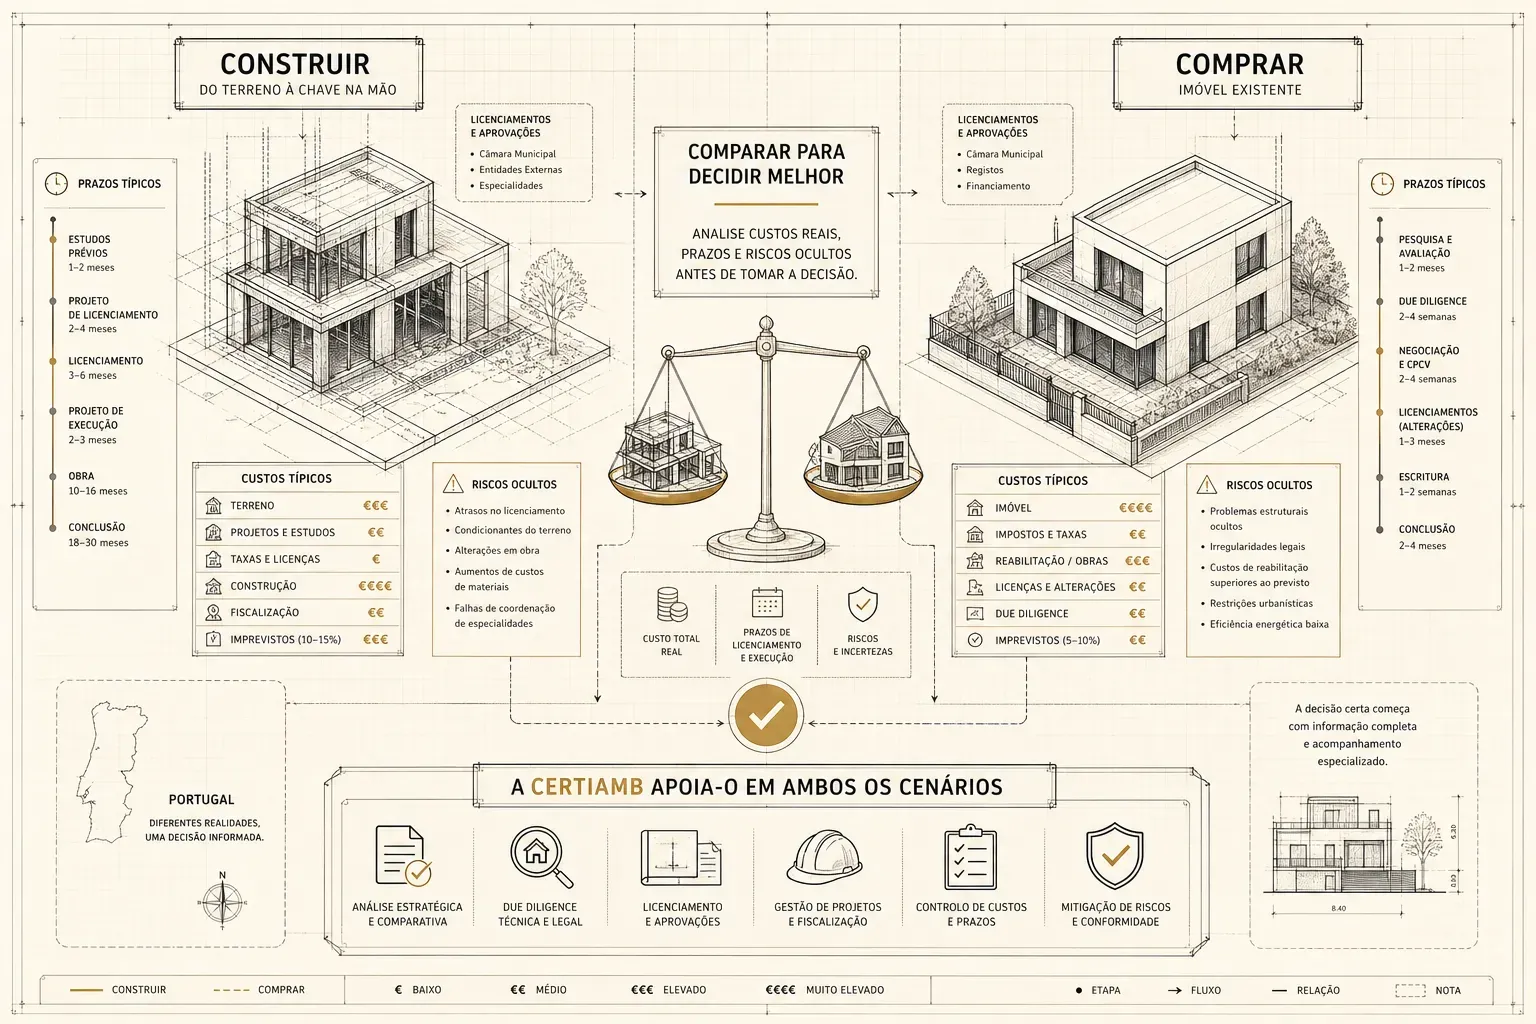
Для иностранного покупателя взаимодействие с муниципалитетом, налоговой службой, реестром недвижимости и техническими специалистами может быть непрозрачным, особенно без знания португальского языка и местных процедур. CertiAmb действует как интегрированная техническая команда: архитекторы, инженеры и консультанты подключаются уже на стадии оценки объекта, проводят техническую проверку до покупки и, если проект развивается дальше, сопровождают проектирование и согласования. Для инвестора главный результат — независимая техническая оценка до принятия финансовых обязательств. Подробнее — в разделе технического консалтинга и управления проектами.
Главное перед тем, как двигаться дальше
Инвестировать в недвижимость Португалии как иностранный покупатель вполне реально, если сделка подготовлена заранее. Практически это означает:
- правильно оформить NIF и другие необходимые документы;
- заранее рассчитать налоги и сопутствующие расходы;
- согласовать налоговое планирование между Португалией и страной резидентства;
- проверить реальные условия финансирования;
- провести юридическую и техническую проверку до окончательной сделки.
Разница между удачной инвестицией и дорогой проблемой редко определяется только ценой покупки. Чаще она зависит от того, что было проверено до подписания документов. Если вы рассматриваете покупку в Португалии и хотите получить независимую техническую оценку объекта, свяжитесь с командой CertiAmb.
Эта статья носит исключительно информационный характер и не является юридической, налоговой или технической консультацией. Каждую ситуацию следует оценивать индивидуально с участием квалифицированного специалиста.