Insights
Acheter un bien immobilier au Portugal : guide pour les investisseurs étrangers
La première chose que les investisseurs étrangers doivent savoir sur le marché immobilier au Portugal est que l'intérêt international pour ce marché croît de manière constante. Lisbonne, Porto, l'Algarve et, de plus en plus, la côte de l'Alentejo attirent des acheteurs étrangers en quête de diversification patrimoniale, de revenus locatifs ou simplement d'une résidence secondaire en Europe. Le Portugal n'impose aucune restriction aux acheteurs étrangers : un citoyen d'un autre pays a exactement les mêmes droits de propriété qu'un ressortissant national.
Le processus, cependant, a une logique propre, souvent différente de celle d'autres pays. Le contrat définitif peut être conclu par acte authentique (escritura pública) devant notaire ou par document sous seing privé authentifié (documento particular autenticado) par un avocat, un solicitador ou un conservateur du registre (par exemple via le service Casa Pronta), et celui qui le formalise vérifie la légalité formelle de la transmission ; les frais de clôture fonctionnent différemment et la bureaucratie municipale suit ses propres règles. Ceux qui arrivent sans préparation perdent du temps, paient plus qu'ils ne le devraient et, parfois, achètent un bien avec des problèmes qui ne se révèlent qu'après l'acte. Chez CertiAmb, nous travaillons directement avec des acheteurs étrangers dans des zones comme Grândola, Lisbonne et Cartaxo, et cette expérience nourrit ce que nous décrivons ci-dessous, tiré de ce que nous rencontrons sur le terrain, dans les dossiers municipaux et à la table des signatures.
Ce que les investisseurs étrangers doivent savoir avant de signer le moindre papier
La première exigence, sans exception, est le NIF portugais (Número de Identificação Fiscal, le numéro fiscal portugais). Sans lui, impossible de payer les impôts liés à l'acquisition ou de conclure l'achat, et les banques l'exigent pour ouvrir un compte. Pour un citoyen étranger sans adresse fiscale au Portugal, le NIF peut exiger un representante fiscal portugais (représentant fiscal), personne physique ou société domiciliée au Portugal qui assume la responsabilité de recevoir en votre nom les notifications de l'administration fiscale (Autoridade Tributária). La règle n'est toutefois pas unique : aux termes de l'article 19.º de la loi générale fiscale, cette désignation est purement facultative pour les résidents d'un autre État de l'Union européenne ou de l'Espace économique européen, dans ce dernier cas à condition que cet État soit lié par une coopération administrative en matière fiscale équivalente à celle de l'Union. Et depuis le décret-loi n.º 44/2022, l'obligation ne s'applique pas non plus à qui adhère au service public de notifications électroniques associé à l'adresse numérique unique, au régime de notifications du Portal das Finanças ou à la boîte postale électronique. Pour les résidents hors UE et EEE, une précaution s'ajoute : la résiliation de cette adhésion ne produit ses effets qu'après désignation d'un représentant fiscal. Le processus prend généralement une à deux semaines ; les coûts de représentation, estimations indicatives pour 2026, se situent entre 100 € et 300 € par an selon le prestataire et la formule, en présentiel ou à distance.
Une fois le NIF obtenu, il est d'usage d'ouvrir aussi un compte auprès d'une banque portugaise. Ce n'est pas une exigence légale pour l'achat, mais c'est une pratique courante : il facilite le paiement de l'IMT (l'impôt municipal sur les transmissions immobilières) et de l'Imposto do Selo (droit de timbre) avant l'acte ainsi que la gestion des dépenses courantes du bien, et il est nécessaire lorsque l'achat est financé par une banque portugaise, qui y prélève les mensualités. Pour les non-résidents, les banques demandent généralement un passeport en cours de validité, le NIF, un justificatif de domicile, des relevés bancaires récents et un justificatif de revenus, avec des exigences qui varient d'une banque à l'autre. Le processus peut être engagé à distance dans certaines banques, mais la présence sur place tend à l'accélérer.
Faire appel à un avocat spécialisé en droit immobilier avant de signer le CPCV (Contrato-Promessa de Compra e Venda, le compromis de vente) n'est pas obligatoire, mais c'est fortement recommandé. Le CPCV engage juridiquement les deux parties, et le sinal (acompte) versé, habituellement entre 10 % et 20 % de la valeur totale, selon la pratique du marché, est perdu si l'acheteur se retire sans fondement légal. Un avocat vérifie les registres, identifie les charges ou saisies éventuelles et s'assure que les conditions suspensives sont correctement rédigées. La séquence habituelle est : NIF, compte bancaire (si nécessaire), due diligence juridique et technique, CPCV avec acompte et contrat définitif, par acte authentique ou document sous seing privé authentifié.
Coûts de transaction : l'impact réel sur votre budget
L'IMT (Imposto Municipal sobre Transmissões Onerosas de Imóveis) est calculé sur la valeur la plus élevée entre le prix d'achat et la valeur patrimoniale fiscale du bien (VPT). Pour le logement, les taux sont progressifs, avec des tables distinctes selon qu'il s'agit d'une résidence principale permanente ou d'une autre finalité (article 17.º du Code de l'IMT). Le taux de 6,5 % s'applique aux autres biens urbains, c'est-à-dire à ceux qui ne sont pas destinés au logement, et l'acquisition de biens ruraux est taxée à 5 %.
Une règle change toutefois le calcul pour qui achète depuis l'étranger. Avec le décret-loi n.º 97/2026 du 20 mai, le n.º 10 de l'article 17.º du Code de l'IMT fixe le taux à 7,5 % lorsqu'un non-résident acquiert un bien urbain, ou une fraction autonome d'un bien urbain, destiné exclusivement au logement, sans exonération ni réduction. Elle ne vise donc ni les biens ruraux ni les immeubles ayant une autre affectation. Trois situations y échappent : avoir déjà été considéré comme résident fiscal au Portugal au sens de l'article 16.º du Code de l'IRS ; le devenir dans les mêmes termes dans les deux ans suivant l'acquisition ; ou destiner le bien à la location d'habitation avec un loyer mensuel respectant les limites de l'article 2.º de ce décret-loi, le contrat étant signé dans les six mois suivant l'acquisition et le bien restant loué au moins 36 mois, consécutifs ou non, pendant les cinq premières années. Dans les deux derniers cas, l'impôt est d'abord payé à 7,5 % et l'administration fiscale rembourse ensuite, sur demande de l'intéressé, la différence avec le montant qui résulterait des taux normalement applicables ; la demande est présentée dans les six mois à compter de la date à laquelle l'acquéreur devient résident ou à laquelle le bail est signé. Au-dessus de ce taux subsiste celui de 10 %, applicable à qui a son domicile fiscal dans un pays, territoire ou région figurant sur la liste officielle des régimes fiscaux nettement plus favorables.
Selon les tables 2026 pour le continent publiées par l'Autoridade Tributária (Ofício-Circulado n.º 40129/2026), un bien de 200 000 € paie 3 542,04 € d'IMT s'il s'agit d'une résidence principale permanente (200 000 € × 7 % − 10 457,96 €) et 4 605,50 € s'il s'agit d'une résidence secondaire ou d'un bien destiné à la location (200 000 € × 7 % − 9 394,50 €). Si l'acheteur est non résident et qu'aucune exception ne s'applique, l'IMT est de 15 000 € (7,5 %). S'il devient résident dans les deux ans, ou loue le bien dans les conditions décrites, il paie d'abord les 15 000 € puis peut demander le remboursement de la différence : pour un bien loué qui aurait supporté 4 605,50 € d'IMT, cela représente 10 394,50 €. À ces montants s'ajoute l'Imposto do Selo (droit de timbre), au taux fixe de 0,8 % sur la valeur de la transaction — soit 1 600 € de plus dans le même exemple.
Les autres frais, à titre indicatif en septembre 2026, sont les suivants : frais de notaire (ou de document sous seing privé authentifié) entre 375 € et 900 € ; émoluments du registre foncier, qui varient selon l'acte et le service ; honoraires d'avocat typiquement entre 1 % et 2 % de la valeur du bien, selon l'étendue de la mission. Le certificat énergétique est, en règle générale, obtenu par le vendeur. Pour un bien de 200 000 € sans financement, acheté comme résidence principale permanente par un acquéreur résident, le coût total d'acquisition se situe donc, à titre indicatif, entre environ 7 500 € et 10 000 € (environ 3,8 % à 5 % de la valeur) ; pour un acquéreur non résident taxé à 7,5 %, entre environ 19 000 € et 21 500 € (environ 9,5 % à 10,8 %). Dans les deux cas, les émoluments du registre s'y ajoutent. Avec un financement bancaire s'ajoute l'Imposto do Selo sur le crédit, au taux de 0,6 % sur le montant financé, ainsi que les coûts du crédit lui-même (expertise, commissions, assurances et inscription de l'hypothèque), qui varient d'une banque à l'autre.
Un point de planification important : au Portugal, l'IMT et l'Imposto do Selo sont entièrement à la charge de l'acheteur et se paient avant l'acte ; d'autres sommes, comme les frais de notaire et les enregistrements, peuvent être réglées lors de l'acte lui-même ou dans les jours qui suivent. Pour établir le budget, la marge prévue pour les frais doit refléter l'IMT réellement applicable : pour un non-résident taxé à 7,5 %, l'IMT et l'Imposto do Selo représentent à eux seuls 8,3 % de la valeur imposable, avant honoraires, enregistrements et, en cas de crédit, les coûts correspondants. Les montants doivent être confirmés au cas par cas.
Fiscalité des investisseurs non résidents au Portugal
Les revenus locatifs perçus au Portugal par des non-résidents sont soumis à un taux forfaitaire de 25 % pour la location résidentielle. Il existe toutefois un taux réduit pour les loyers modérés : en vertu de l'article 45.º-C du Statut des avantages fiscaux (EBF), ajouté par le Decreto-Lei n.º 97/2026, les revenus des baux exclusivement destinés à l'habitation dont le loyer mensuel ne dépasse pas 2 300 € (plafond 2026), perçus jusqu'au 31 décembre 2029, sont imposés au taux forfaitaire de 10 %, sauf si un taux plus favorable s'applique. Le RSAA (Regime Simplificado de Arrendamento Acessível, le régime simplifié de location abordable, annexe III du décret-loi n.º 97/2026), qui produit ses effets depuis le 1er septembre 2026 et remplace le Programa de Apoio ao Arrendamento, est un régime distinct, avec ses propres conditions, et va plus loin : les loyers relevant de ce régime sont exonérés d'IRS (l'impôt sur le revenu des personnes physiques) ou d'IRC (l'impôt sur les sociétés), à condition de respecter les plafonds fixés par arrêté (portaria) sur la base de 80 % du loyer médian de la commune publié par l'INE, l'institut national de la statistique, et que le bail, destiné à l'habitation permanente, ait une durée minimale de trois ans.
Pour les plus-values immobilières, le régime a changé en 2023. Après que la Cour de justice de l'Union européenne a jugé le régime antérieur contraire à la libre circulation des capitaux (arrêt du 18 mars 2021, affaire C-388/19), la loi n.º 24-D/2022 a abrogé le taux autonome de 28 % applicable aux non-résidents. Aujourd'hui, le solde des plus-values est retenu à hauteur de 50 % de sa valeur, pour les résidents comme pour les non-résidents (n.º 2 de l'article 43.º du Code de l'IRS), et il fait obligatoirement l'objet d'un englobement, imposé aux taux progressifs de l'article 68.º. L'ancien calcul de 50 % à 28 % ne s'applique plus. La déclaration se fait via l'annexe G de la déclaration d'IRS (Anexo G) en qualité de non-résident.
Sur le régime des Résidents Non Habituels (RNH), un malentendu fréquent doit être levé : il est fermé aux nouvelles demandes. La loi n.º 82/2023 a abrogé les n.os 8 à 12 de l'article 16.º du Code de l'IRS avec effet au 1er janvier 2024, en maintenant un régime transitoire pour les personnes déjà inscrites ou remplissant, au 31 décembre 2024, les conditions de l'article 236.º de cette loi. À sa place existe l'incitation fiscale à la recherche scientifique et à l'innovation (article 58.º-A du Statut des bénéfices fiscaux), au taux de 20 % pendant dix ans, mais destinée à des activités précises, enseignement et recherche, emplois qualifiés, startups certifiées, et non à qui transfère simplement sa résidence. Son applicabilité dépend des circonstances individuelles et doit être évaluée avec un conseiller fiscal.
Il y a aussi un aspect que beaucoup d'investisseurs sous-estiment : leurs obligations fiscales dans leur pays de résidence. De nombreux pays imposent les revenus de leurs résidents sur une base mondiale et exigent la déclaration des comptes et actifs détenus à l'étranger. Par conséquent, les revenus perçus au Portugal peuvent aussi devoir être déclarés dans le pays d'origine de l'investisseur. L'appui d'un conseiller fiscal ayant une expérience internationale, connaissant à la fois le régime portugais et celui du pays de résidence, est fortement recommandé, afin d'éviter la double imposition et les pénalités pour non-conformité.
Financement : ce que les banques portugaises exigent d'un acheteur étranger
La part financée (LTV, Loan-to-Value, ratio prêt/valeur) n'est pas un plafond légal fixé pour chaque achat : elle découle de la politique de crédit de chaque banque, dans le cadre de la recommandation macroprudentielle du Banco de Portugal, qui fixe des limites de LTV selon l'objet du crédit. Dans la pratique que nous observons en septembre 2026, les banques portugaises tendent à financer les non-résidents à des pourcentages inférieurs à ceux des résidents, souvent autour de 70 % de la valeur du bien, ce qui suppose de disposer d'environ 30 % en fonds propres, en plus des frais d'achat. L'écart avec les résidents est réel, varie d'une banque à l'autre et doit être confirmé et intégré à toute planification financière.
Les taux d'intérêt (variables indexés sur l'Euribor, le taux interbancaire de référence de la zone euro, fixes ou mixtes) dépendent de la banque, du profil du client, de la durée et du moment ; aucune fourchette ne vaut pour tous les cas. Il est utile de comparer les offres à partir de la fiche d'information standardisée européenne (FINE, Ficha de Informação Normalizada Europeia) et du TAEG remis par les banques, et de tenir compte du risque de hausse de l'Euribor avant d'opter pour un taux variable.
Pour les acheteurs qui préfèrent éviter le financement bancaire portugais, les alternatives les plus courantes sont l'achat entièrement sur fonds propres, fréquent dans les segments de luxe, et le refinancement d'actifs immobiliers dans le pays d'origine pour financer l'achat au Portugal. Dans ce dernier cas, le risque de change entre la monnaie d'origine et l'euro doit être soigneusement pesé, surtout lorsque la dette est remboursée dans une monnaie différente de celle dans laquelle le bien génère des revenus.
Rendements par région : où l'argent travaille en 2026
Les chiffres de cette section sont des références de marché indicatives en septembre 2026 ; ils varient fortement selon la freguesia, la typologie, l'état du bien et le moment. Pour des données officielles, consultez les statistiques des prix et des loyers du logement publiées par l'INE, l'institut national de la statistique. Lisbonne affiche des prix au mètre carré parmi les plus élevés du pays, avec de grands écarts entre freguesias, et des rendements locatifs bruts qui tendent à être modérés, de l'ordre de 4 % à 5 %. Les restrictions à l'alojamento local (location touristique de courte durée) dans les zones de contention limitent la stratégie de location courte durée dans plusieurs freguesias (paroisses civiles), de sorte qu'une due diligence réglementaire avant l'achat est indispensable. Le Decreto-Lei n.º 151/2026, en vigueur à compter du 31 juillet 2026, autorise les assemblées municipales à prolonger une seule fois une suspension d'enregistrements d'alojamento local en cours, ou à la rétablir lorsqu'elle a déjà expiré, jusqu'au 31 décembre 2026. Une freguesia ouverte il y a six mois peut avoir fermé depuis. L'état de la suspension doit être confirmé à la date de l'acte, et non à partir des informations de la saison précédente.
À Porto, les prix au mètre carré sont en général inférieurs à ceux de Lisbonne et les rendements bruts tendent à être légèrement plus élevés, de l'ordre de 5 %. En Algarve, la location de courte durée peut dégager des rendements bruts plus élevés, à titre indicatif de 6 % à 8 % avant frais de gestion, impôts et périodes d'inoccupation, mais sa saisonnalité marquée exige une gestion plus active et l'activité est soumise aux règles de l'alojamento local. Dans les baux d'habitation de longue durée, les loyers sont en règle générale révisés chaque année selon le coefficient publié sur la base de l'inflation mesurée par l'INE, ce qui offre des revenus prévisibles mais une croissance limitée.
La zone de Comporta et Grândola suit une logique différente. Avec des prix au mètre carré élevés, surtout à Comporta, et une forte demande internationale, le rendement courant tend à être faible (à titre indicatif 2 % à 3 %) et l'argument principal a été la valorisation du capital, qui n'est pas garantie. C'est un segment où la logique de la location de pur rendement cède la place à la préservation et à la croissance du capital. CertiAmb a une expérience directe de travail dans cette zone, notamment sur des projets encadrés par le PDM de Grândola (Plano Diretor Municipal, le plan directeur municipal) et par les restrictions spécifiques de la côte de l'Alentejo.
Due diligence technique : l'étape qui sépare les bonnes affaires des problèmes coûteux
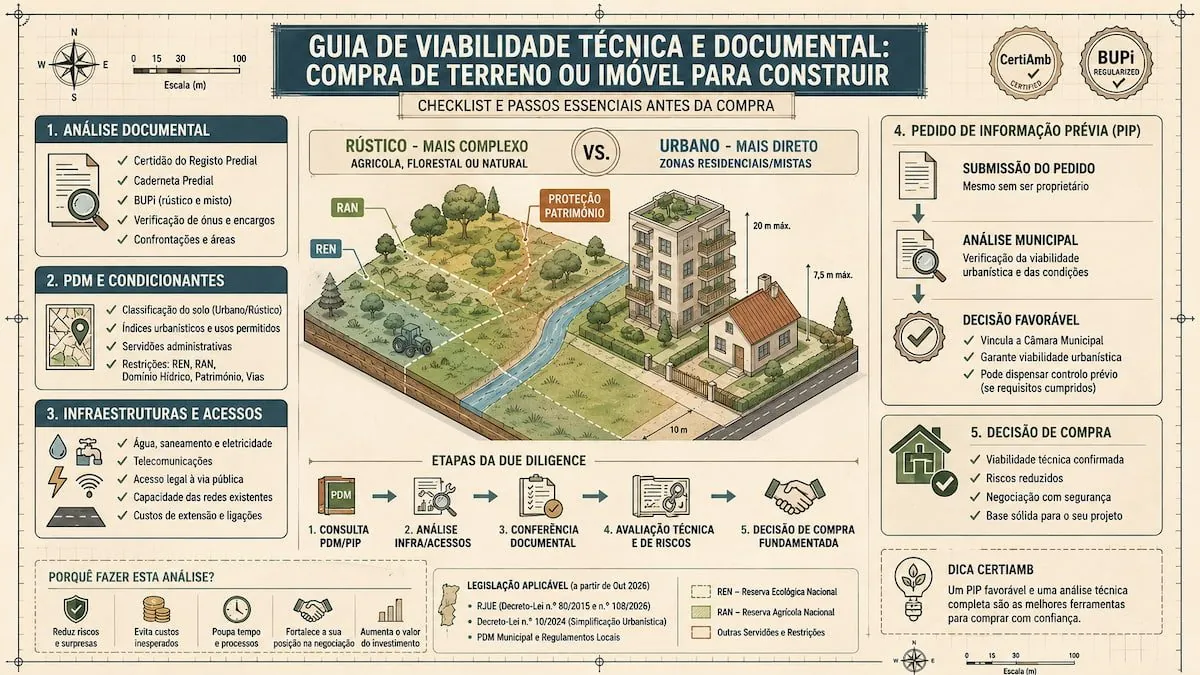
Au Portugal, deux régimes de protection des sols imposent des restrictions sévères à la construction sur des terrains classés : la RAN (Reserva Agrícola Nacional, la réserve agricole nationale) et la REN (Reserva Ecológica Nacional, la réserve écologique nationale). Le point de départ est restrictif, mais ce n'est pas une interdiction absolue. Dans la RAN, les zones sont non aedificandi (n.º 1 de l'article 20.º du décret-loi n.º 73/2009), avec une liste fermée d'utilisations non agricoles admissibles à l'article 22.º, soumises à un avis préalable contraignant de l'entité régionale de la RAN, à rendre sous 20 jours. Dans la REN, l'article 20.º du décret-loi n.º 166/2008 interdit lotissements, travaux d'urbanisation, construction et extension, mais réserve les usages compatibles avec les objectifs de protection listés à l'annexe II, les uns dispensés de procédure, les autres soumis à communication préalable à la CCDR. Ce qui n'existe pas, c'est une constructibilité automatique : chaque exception a ses conditions et sa procédure, et c'est cela qu'il faut vérifier avant l'achat, quoi qu'en dise le vendeur. L'erreur la plus courante chez les acheteurs étrangers est d'acquérir un « terrain rustique » annoncé comme constructible sans vérifier sa classification dans le PDM (Plano Diretor Municipal, le plan directeur municipal) et dans les registres municipaux. La reclassification est extrêmement difficile et, en vertu de la législation de 2025, implique obligatoirement de consacrer 70 % de toute nouvelle construction au logement abordable, en excluant expressément les projets de luxe.
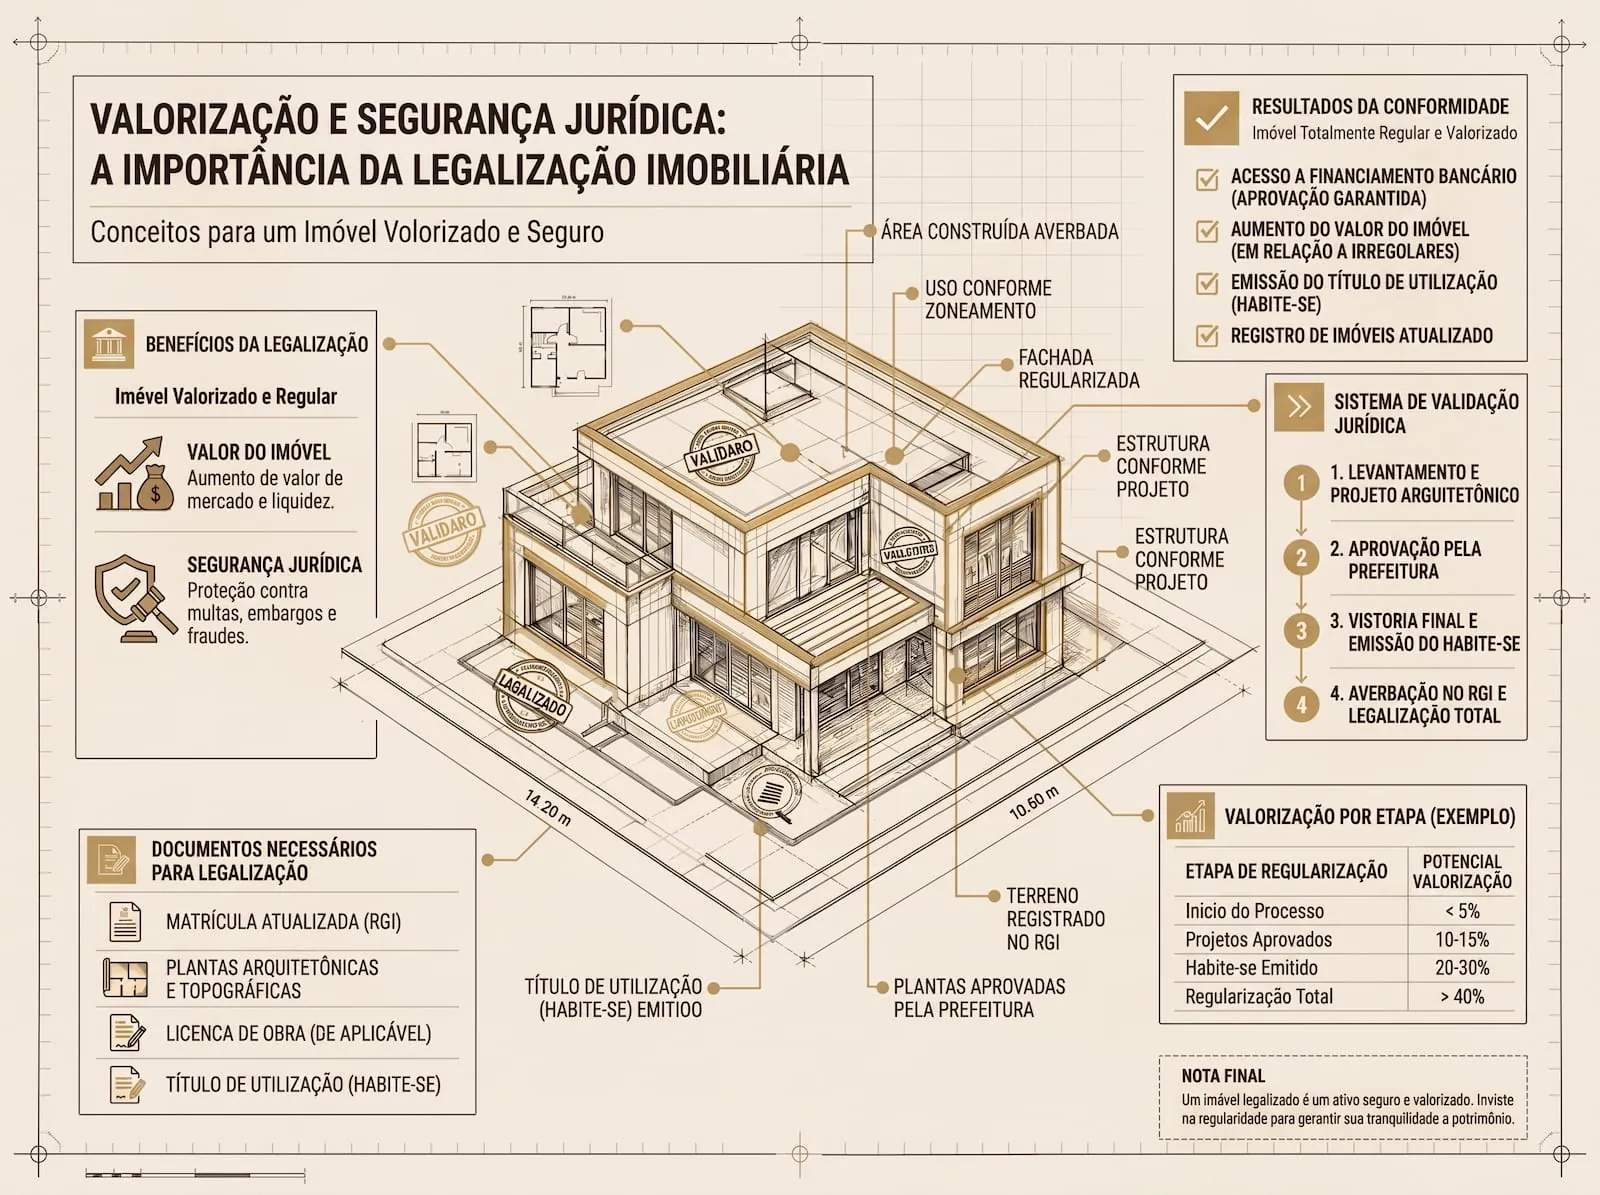
Pour les biens existants, il est essentiel de vérifier la documentation d'utilisation du bâtiment (pour les constructions anciennes, le titre ou permis d'utilisation délivré à l'époque ; après des travaux soumis à contrôle préalable, la documentation relative au début d'utilisation prévue à l'article 62.º-A du RJUE) et, le cas échéant, la Ficha Técnica da Habitação (la fiche technique du logement), exigée dans le cadre du décret-loi n.º 68/2004 pour les logements neufs ou ayant fait l'objet de travaux relevant de ce régime. À partir du 1er octobre 2026, avec la révision du RJUE par le décret-loi n.º 108/2026, l'acte de transmission doit en outre mentionner, sous peine d'annulabilité, l'existence du titre urbanistique ou la déclaration du vendeur qu'il en dispose ou qu'il n'en dispose pas (article 4.º-A, n.º 14). Les extensions sans permis, les modifications non déclarées et les constructions en situation irrégulière peuvent rendre impossible le financement bancaire et générer des coûts de régularisation significatifs après l'achat. La Certidão de Teor (l'extrait du registre foncier) révèle charges, saisies et servitudes ; la Caderneta Predial (la fiche fiscale du bien) confirme le VPT, la surface et l'affectation matricielle du bien. La classification et la qualification du sol, elles, résultent du PDM et des autres instruments de gestion territoriale, non de la caderneta.
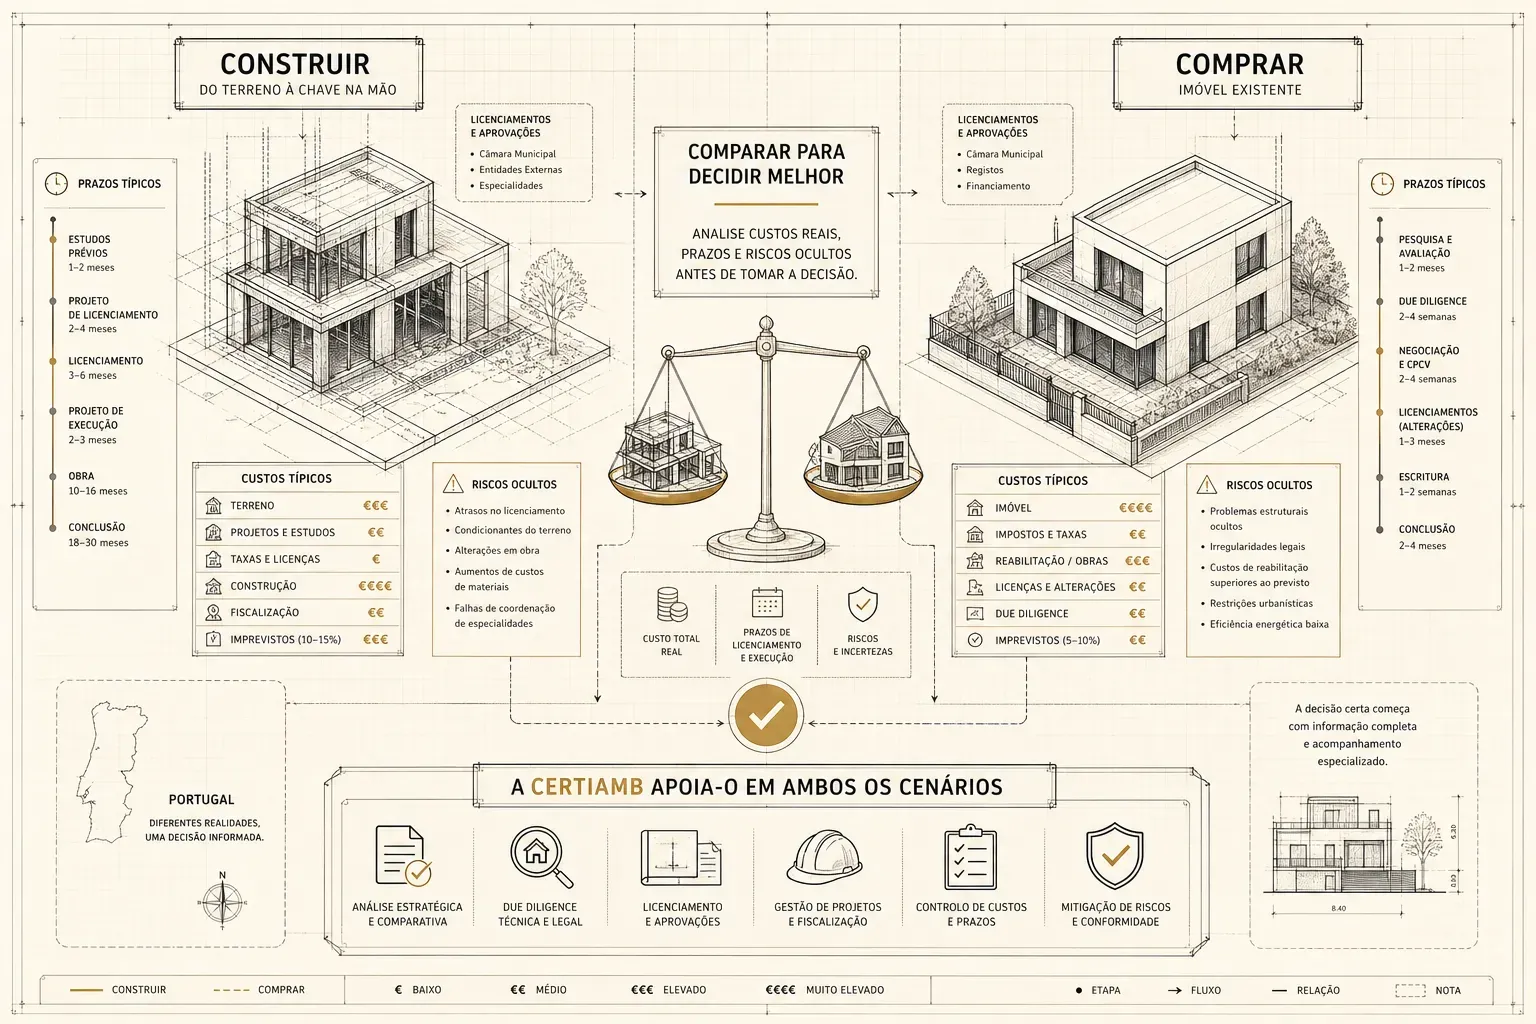
Pour un acheteur étranger, naviguer entre la mairie (Câmara Municipal), l'administration fiscale (Autoridade Tributária), le registre foncier et les projets de spécialités d'ingénierie est un processus opaque et chronophage, surtout sans bonne maîtrise du portugais et sans connaissance du système administratif local. CertiAmb agit comme une équipe technique intégrée, avec des architectes, des ingénieurs et des consultants travaillant en coordination dès la première évaluation du bien. Nous réalisons la due diligence technique complète avant l'achat, identifions les risques concrets et, si le projet avance vers la construction ou la rénovation, nous gérons le processus d'autorisation et la coordination du chantier de bout en bout. Le résultat pour l'investisseur est une analyse indépendante et fondée avant tout engagement financier. Découvrez notre offre de conseil technique, suivi et contrôle de chantier et gestion de travaux.
L'essentiel avant d'avancer
Investir dans le marché immobilier au Portugal en tant qu'investisseur étranger est tout à fait faisable, à condition que la transaction soit bien préparée. Le succès repose sur cinq piliers :
- Une documentation légale correctement préparée — NIF, compte bancaire si nécessaire, représentation juridique ;
- Des coûts de transaction correctement budgétés, impôts et honoraires compris ;
- Une gestion fiscale coordonnée entre le Portugal et le pays de résidence, avec un conseil spécialisé ;
- Un financement structuré sur la base des critères réels des banques portugaises ;
- Une due diligence technique réalisée avant l'acte, pas après.
La différence entre un bon investissement et un problème coûteux réside rarement dans le prix d'achat. Elle réside dans ce qui n'a pas été vérifié avant de signer. Un acheteur informé, appuyé par une équipe technique et juridique dotée d'une connaissance locale approfondie, réduit drastiquement à la fois le risque et le délai de conclusion de la transaction.
Si vous envisagez un achat au Portugal et souhaitez une évaluation technique indépendante avant d'avancer, CertiAmb est disponible pour accompagner ce processus dès la phase initiale d'analyse. Contactez-nous pour un premier échange sans engagement. Visitez notre page d'accueil pour en savoir plus sur notre histoire et nos compétences, et parcourez aussi nos actualités.
Cet article est fourni à titre purement informatif et ne constitue pas un conseil juridique, fiscal ou technique. Chaque situation doit être évaluée individuellement par un professionnel qualifié.